
La petrolera estatal cerró 2025 con la mayor utilidad de su historia y la menor deuda en 15 años. Pero su solidez depende de márgenes internacionales volátiles y del respaldo del Estado, y enfrenta una investigación penal por datos ambientales.
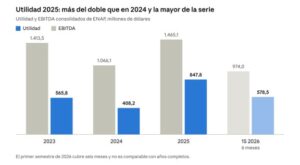
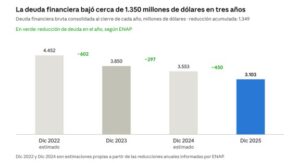
La Empresa Nacional del Petróleo (ENAP) ganó US$ 847,8 millones en 2025, más del doble que en 2024, y US$ 578,5 millones solo en el primer semestre de 2026. En tres años redujo su deuda financiera en cerca de US$ 1.350 millones, hasta US$ 3.103 millones. Las cifras muestran una empresa más sana que hace una década. También muestran que buena parte del salto vino de condiciones de mercado que ENAP no controla.
Esta nota revisa los estados financieros 2023, 2024 y 2025, y el primer semestre de 2026, con una pregunta central: cuánto de la mejora es estructural y cuánto es coyuntura.
Resultados: de la caída de 2024 al récord de 2025
Fuente: estados financieros de ENAP reportados a la CMF y comunicados de la empresa · 2023 a primer semestre 2026
La utilidad cayó 27,8% en 2024 por la baja de los márgenes internacionales y se recuperó con fuerza en 2025, cuando el EBITDA superó el máximo previo de 2023. Con solo seis meses, 2026 ya supera la utilidad de todo 2024.
Vende menos, gana más
Fuente: análisis razonado ENAP 2024 (CMF), La Tercera y Diario Financiero
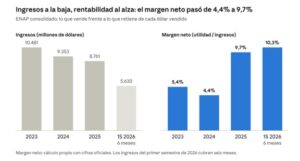
Los ingresos siguen sobre todo el precio internacional de los combustibles, así que su caída entre 2023 y 2025 no indica un negocio más pequeño. La medida de salud es cuánto retiene ENAP de cada dólar vendido, y eso mejoró. En 2026 ingresos y margen suben a la vez, empujados por el alza internacional de precios.
Deuda: el menor nivel desde 2010
Fuente: Diario Financiero (2023), Revista Electricidad (2025), comunicados de ENAP
La baja combinó caja propia y refinanciamiento: en 2024 ENAP colocó un bono a 10 años por US$ 600 millones y refinanció vencimientos por US$ 860 millones. A fines de 2025 la deuda neta equivalía a 1,8 veces el EBITDA anual, frente a 2,59 veces a fines de 2023. Aun así, ENAP sigue debiendo más de US$ 3.100 millones.
Mercado y gestión: las dos caras del récord
El resultado de ENAP depende ante todo del margen de refinación: la diferencia entre lo que paga por el crudo y lo que obtiene por la gasolina y el diésel. Ese margen se fija en los mercados internacionales, no en Chile.
El factor externo. En 2024 los márgenes promedio cayeron de 22,4 a 14,7 dólares por barril en gasolinas y de 32,9 a 20,2 dólares por barril en diésel, y la utilidad bajó 27,8%. En 2026, la crisis en Medio Oriente empujó los márgenes al alza: en ENAP Refinerías, el crack internacional del primer trimestre subió 3,4 dólares por barril frente a igual período de 2025. Fitch atribuyó la mejora, en parte, a márgenes favorables de refinación internacional.
El factor interno. ENAP muestra avances verificables. En 2022–2024 aumentó en 28% la producción de productos valiosos, redujo los días de mantenimiento de 87 a 57 y bajó US$ 70 millones en costos logísticos. Su capacidad productiva pasó de 9 millones de metros cúbicos en 2022 a 12 millones en 2025. El gerente general, Julio Friedmann, describe los resultados como «una combinación de condiciones de mercado y mucho trabajo interno».
Los estados financieros no separan cuánto aporta cada factor. Esa es la pregunta abierta más relevante para evaluar si el récord es sostenible.
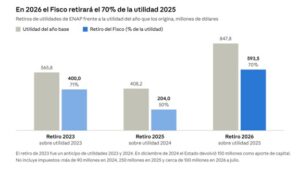
Aportes al Fisco: del 50% al 70%
Fuente: Nueva Minería (2023), América Economía (2024), Emol (2025–2026) · porcentajes calculados por La Conexión
En la junta de accionistas de 2026, los ministros de Energía, Ximena Rincón, y de Hacienda, Jorge Quiroz, solicitaron el 70% de las utilidades de 2025. Como dueño único, el Estado tiene derecho a esos recursos, y el retiro ocurre en un año de estrechez fiscal. El sindicato de ENAP Magallanes advirtió que un retiro de ese tamaño podría postergar mantenciones, modernización de activos y proyectos de seguridad operacional. La pregunta de fondo no es si ENAP debe aportar, sino cuánto puede entregar sin frenar la inversión ni la reducción de una deuda que aún supera los US$ 3.100 millones.
Lo que el balance no muestra
La nota de riesgo depende del Estado. En julio de 2026, Fitch ratificó la clasificación internacional A- y la local AAA de ENAP. La agencia explicó que la nota se alinea con la soberana de Chile por los vínculos de la empresa con el Estado. Por sí sola, ENAP mejoró su perfil crediticio individual de «b» a «bb-«, nivel que sigue bajo grado de inversión. La mejora es real, pero la fortaleza crediticia todavía se apoya en el respaldo fiscal.
El caso azufre en Refinería Aconcagua. En enero de 2026 ENAP detectó que la refinería calculaba la recuperación de azufre con una metodología distinta a la aprobada por la Superintendencia del Medio Ambiente (SMA). Con la fórmula correcta, la eficiencia de 2025 fue cercana a 90,2%, bajo el 98% que exige el plan de descontaminación de Concón, Quintero y Puchuncaví. El directorio presentó una denuncia en la Fiscalía de Valparaíso el 29 de abril, y 16 trabajadores fueron desvinculados. Se investiga si el caso se relaciona con metas asociadas al pago de bonos. Correos internos indican que el problema se conocía desde enero de 2025. Las eventuales sanciones de la SMA son una contingencia financiera aún no cuantificada.
Despidos en plena bonanza. En agosto de 2026 ENAP confirmó desvinculaciones tras una revisión organizacional. El sindicato de Magallanes pidió transparentar su alcance y criterios.
La salida de Argentina. En 2023 ENAP castigó US$ 113,1 millones por deterioro de activos en Argentina. En junio de 2025 vendió la filial Sipetrol Argentina por US$ 41,4 millones al grupo Oblitus, controlado por Xtellus Partners. La filial había perdido US$ 69 millones en 2024 y tenía patrimonio negativo.
Cambio de conducción. En marzo de 2026 el presidente José Antonio Kast designó a Cristián Muga como presidente del directorio, en reemplazo de Gloria Maldonado. La Contraloría tomó razón del nombramiento «con alcance», tras cuestionamientos sobre el requisito de experiencia como administrador de empresas.
Balance: una empresa más sana, no una empresa blindada
ENAP está hoy en su mejor posición financiera en al menos 15 años. Gana dinero por quinto año y medio consecutivo, redujo su deuda de forma sostenida y su patrimonio creció de US$ 1.794,7 millones a fines de 2023 a US$ 2.363,5 millones a fines de 2024. Ya no depende de capitalizaciones de emergencia como en la década pasada.
Tres factores obligan a matizar el diagnóstico. Primero, la utilidad es muy sensible a los márgenes internacionales: 2024 mostró que una caída de márgenes puede recortar la ganancia en casi un tercio en un año. Segundo, su clasificación de grado de inversión descansa en el respaldo del Estado, no en su perfil propio. Tercero, el retiro del 70% de las utilidades y la contingencia ambiental en Aconcagua compiten por la misma caja que necesita para invertir y seguir bajando deuda.
La prueba de fondo llegará cuando los márgenes vuelvan a niveles normales. Los resultados del tercer trimestre de 2026, que deben publicarse a fines de octubre, serán la primera señal.
Fuentes y nota metodológica
Cifras en dólares, tal como reporta ENAP a la Comisión para el Mercado Financiero (CMF). El margen neto y la deuda bruta de 2024 son cálculos propios a partir de cifras oficiales. El primer semestre de 2026 corresponde a seis meses y no es comparable con años completos.
Por verificar: la prensa informó una caída de 6,3% en los ingresos 2025, mientras el análisis razonado de ENAP señala 9,3%, posiblemente por una reexpresión de 2024. La reducción de deuda de US$ 1.662 millones que difunde ENAP abarca 2021–2025, no el primer semestre de 2026.
