
Mientras el debate previsional se entrampa en la política y las pensiones autofinanciadas siguen bajo cuestionamiento, un análisis de una década de balances revela la magnitud del negocio: entre 2016 y 2025, las siete administradoras acumularon ganancias nominales por $4,55 billones. Cinco de ellas están en manos de capitales extranjeros que dominan el ahorro obligatorio de los trabajadores.
Por Redacción de Investigación
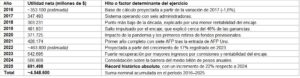
El negocio de administrar los ahorros obligatorios de los trabajadores chilenos atraviesa su década más lucrativa. Entre 2016 y 2025, las Administradoras de Fondos de Pensiones (AFP) acumularon utilidades por aproximadamente $4.548.600 millones ($4,55 billones en pesos nominales).El punto culminante de esta escalada financiera ocurrió en 2025, ejercicio en el que la industria rompió todos sus registros históricos al embolsarse $691.498 millones, lo que representa un salto del 22% respecto al año anterior.
Detrás de estas cifras multimillonarias no hay un tejido empresarial disperso, sino una estructura altamente concentrada y mayoritariamente extranjera.De las siete administradoras que operan en el mercado, cinco tienen controladores foráneos o compartidos con grandes corporaciones internacionales.
El mapa del poder: ¿Quiénes son los verdaderos dueños de las AFP?
Según los registros de la Superintendencia de Pensiones al 31 de julio de 2026, el control de las administradoras se reparte entre conglomerados financieros de Estados Unidos, Colombia, Italia y tres grupos empresariales chilenos:
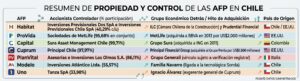
La concentración en manos extranjeras no es un fenómeno menor: estimaciones previas del mercado ya advertían que las administradoras bajo control foráneo concentran cerca del 70% de los afiliados y el 80% de los fondos administrados en el país.
En el plano local, los únicos bastiones de capital exclusivamente nacional son Modelo, controlada por la familia Navarro (históricamente vinculada a Sonda), y Uno, liderada por Ignacio Álvarez, quien tras su paso por la gerencia de Cuprum ingresó al negocio mediante la licitación de nuevos afiliados. Por su parte, Habitat opera bajo un esquema de control compartido entre la gigante estadounidense Prudential Financial e Inversiones La Construcción (ILC), el brazo de inversiones de la Cámara Chilena de la Construcción.
Una década de expansión: Del retroceso en pandemia al récord de 2025
El desglose anual de los resultados demuestra que, incluso en los años más críticos de la economía chilena —incluyendo el estallido social, la pandemia de COVID-19 y los tres retiros extraordinarios de fondos previsionales—, el sistema nunca dejó de generar cientos de miles de millones de pesos en utilidades netas.
Radiografía del récord 2025: Todas ganan, pero tres lideran la cosecha
El año 2025 consolidó a tres gigantes en la cima de la recaudación: Habitat, ProVida y Capital. Entre las tres concentraron $436.014 millones, es decir, el 63% de todas las utilidades de la industria durante ese año.
-
AFP Habitat: Lideró el ranking con ganancias por $168.951 millones, anotando un alza de 20,55% frente a 2024.
-
AFP ProVida: Ocupó el segundo lugar con $140.082 millones (+8%).
-
AFP Capital: Cerró el podio con $126.981 millones, tras crecer un 23,6%.
-
AFP Cuprum: Superó la barrera de los cien mil millones al registrar $104.714 millones, con un fuerte salto de 32,5%.
-
AFP PlanVital: Obtuvo $68.219 millones, creciendo un 28%.
-
AFP Modelo: Alcanzó $65.915 millones, un 24% más que el ejercicio previo.
-
AFP Uno: Aunque es la más pequeña por volumen de activos, protagonizó el mayor crecimiento porcentual del sistema al disparar sus utilidades en casi un 80%, llegando a $16.637 millones.
El espejismo de 2026: ¿Caen las ganancias o sigue intacto el negocio operacional?
Entre enero y septiembre de 2026, los balances muestran una aparente contracción: las siete administradoras acumularon utilidades por $449.880 millones, cifra un 18,2% inferior a los $549.925 millones obtenidos en el mismo lapso de 2025. En este período, AFP Capital sufrió el mayor retroceso (-27,9%, bajando a $73.290 millones), mientras que AFP Uno fue la única capaz de expandir sus resultados (+18,9%, alcanzando $15.442 millones).
Sin embargo, al desagregar los estados financieros, aparece una distinción clave: la caída responde exclusivamente a las pérdidas del encaje (el capital propio que las AFP deben invertir en los mismos fondos que administran).
Si se aísla el efecto financiero del encaje para observar estrictamente el negocio operacional —es decir, el cobro de comisiones a los trabajadores menos los gastos de administración—, las ganancias del sistema en realidad subieron un 5,4% entre enero y septiembre de 2026, pasando de $343.732 millones a $362.375 millones.
